サイバーセキュリティは、ITインフラの防御領域であると同時に、
世界的な成長産業でもあります。
AI化・クラウド化・OT化が進むほど、企業はより多層的な防御を必要とし、
関連銘柄の存在感も増しています。
本シリーズでは、セキュリティ市場を7つのレイヤーに分解し、
領域や主役企業・注目銘柄をピックアップして整理しながら、
投資家目線でも理解しやすい形でまとめていきます。
構成は以下の8回です。
1.全体像を掴む「7つのレイヤー」と主要銘柄・注目企業マップ
2.AI時代のセキュリティ構造変化(今回)
3.エンドポイント防御(EDR / XDR:検知技術の進化)
4.ネットワーク防御(FW・SWG・ZTNA・SASE)
5.クラウドセキュリティ(CSPM / CWPP / CIEM)
6.OT/IoT/CPSセキュリティ
7.SOC運用・SIEM・AI SOC ― 7つのレイヤーを統合するセキュリティ運用
8.総まとめ
今回の第2章は、AI時代のサイバーセキュリティを理解するうえで最も重要な章です。
ここで構造変化を掴むと、後のEDR・SASE・クラウド・SOCの章が
すべて一本の線でつながって理解できるようになります。
2024〜2026年は、AIの普及によってサイバー攻撃の速度・規模・自動化が一気に進みました。
その結果、従来の「製品ごとに守る」セキュリティモデルが限界を迎えつつあります。
■セキュリティは「AIを使う攻撃者 vs AIを使う防御者」の時代へ
従来のサイバーセキュリティは「攻撃者 vs 防御者」でしたが、
今後は「AIを使う攻撃者 vs AIを使う防御者」へと変化していくと考えられます。
・AIが攻撃コードを生成
・脆弱性探索を自動化
・大規模な攻撃を高速展開
これらが可能になり、人間だけでは対応速度が追いつきません。
■製品カテゴリーよりAIが企業全体を守れるかが重要に
AIが正しく判断するには、企業全体のデジタル環境を
継続的に観測し、データを統合し、リアルタイムで防御する必要があります。
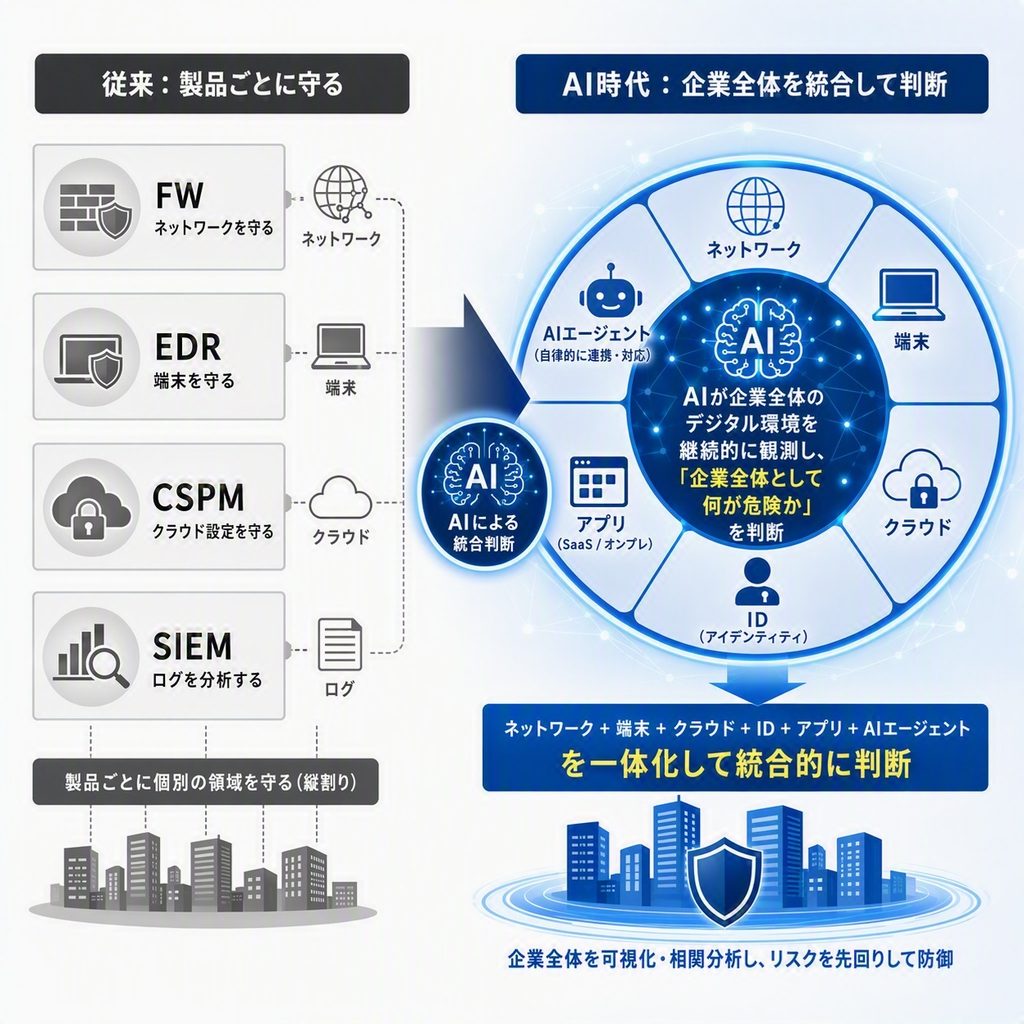
従来は、
FW→ネットワークを守る
EDR→端末を守る
CSPM→クラウド設定を守る
SIEM→ログを集めて分析する
という状況でした。
しかしAI時代には、
その情報を組み合わせて、企業全体として何が危険なのか判断する
ことが重要になります。
つまり、
製品の境界より、データのつながりが重要になる。
これがAI時代のセキュリティ構造変化の本質です。
■事例1:パロ・アルト・ネットワークス[PANW]:AI統合のために守備範囲を拡大
PANWは、以下のように守備範囲を拡大しています。
ネットワーク→クラウド→エンドポイント→SOC→ID・IAM→AIセキュリティ
これは製品を増やしているのではなく、
AIが判断するためのセキュリティデータを、
できるだけ自社プラットフォーム内に集めようとしています。
AIによるセキュリティ判断では、
単一製品の情報だけを見るのではなく、
ネットワーク・端末・クラウド・ID・アプリなど、
企業全体から集まるデータを関連付けることが重要になります。
PANWはAI時代のプラットフォーム企業へと進化しています。
■事例2:ソフトバンク:AIが脆弱性を自動修復する時代へ
ソフトバンク「Patching as a Service」提供開始のURL↓
https://www.softbank.jp/corp/news/press/sbkk/2026/20260616_02/
従来は「発見 → SOC監視 → 検知 → 対処」という守る側中心でしたが、
ソフトバンクの新サービスは、
AIで脆弱性を発見 → 重要度を判断 → 修復方針を策定 → パッチ適用まで支援
というところまで踏み込んでいます。
ソフトバンクの取り組みは、
日本における「AIによるセキュリティ自動化」の一例と言えます。
今後は、脆弱性を発見するだけでなく、重要度を判断し、
修復し、再び安全性を確認するところまでAIが支援する
「自己改善型セキュリティ」が広がる可能性があります。
私は、ソフトバンク・SBG・OpenAIの連携が、
この方向でどこまで発展するのか注目しています。
(※私はSBG・ソフトバンクをそれぞれ100株ずつ保有しています)
■AI SOC 循環モデル(診断→修復→監視→再診断)
ソフトバンクの動きを見ると、セキュリティが一方向の防御から、
継続的な自己改善システムになる可能性があります。
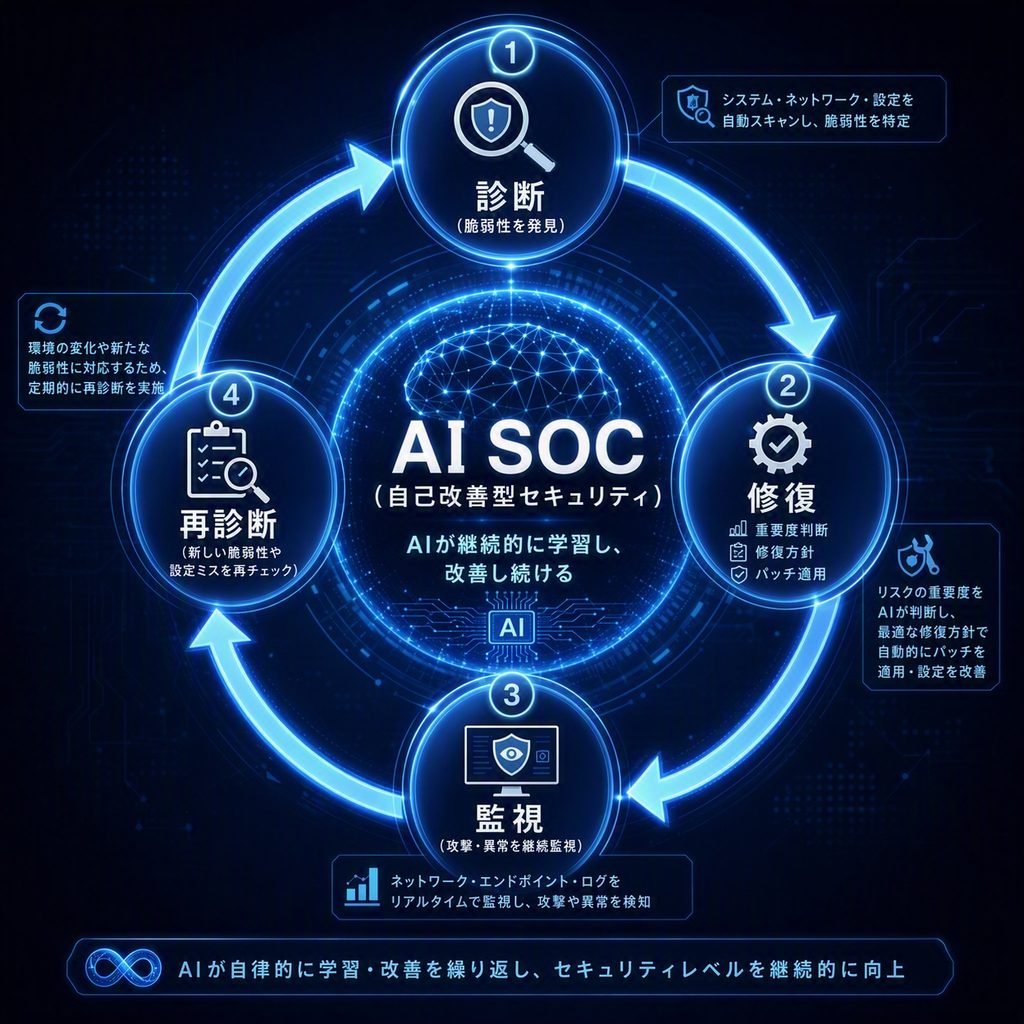
従来:攻撃 → 検知 → 人間が対応
AI時代:診断 → 検知 → 判断 → 修復 → 監視 → 学習 → 再診断
つまり、「守るシステム」から
「自分の弱点を探し、自分で改善し続けるシステム」へ
という変化です。
結果として、アプリケーションセキュリティ と SOC運用・SIEM・AI SOCが
別々のカテゴリーではなくなっていきます。
■AIエージェントという新しい攻撃対象
AI時代のセキュリティは、人間のIDだけではなく、
AIエージェントのID・権限を守る必要が出てきます。
実際PANWもCyberArk買収後、
human(人) / machine(機器) / agentic identity(AIエージェント)
を明確にセキュリティ対象として扱っています。
これが重要です。
これまで、社員100人 → 100人分のIDだったものが、
AIエージェントが大量に動く世界では、
人間 + アプリ + API + AIエージェント + マシン
という世界になる。
つまり、
AIが攻撃に使われるだけではなく、
AIそのものが新しい攻撃対象になるわけです。
■「統合プラットフォーム派」と「専門特化派」の2つの潮流
●統合を進める勢力
Palo Alto Networks、Microsoft、Googleあたりが典型です。
○Palo Altoは特にわかりやすい例で、
「platformization(プラットフォーム化)」を公式に打ち出しています。
ネットワーク、クラウド、セキュリティ運用に加えて、
2026年にCyberArkを約250億ドルで買収済みでID・IAMまで取り込み、
顧客に「複数ベンダーを減らしてうちにまとめて」と提案しています。
大規模企業ほど「ツールが大量にある」状態を嫌うので、
この方向性はかなり響いているようです。
○Microsoftはさらに強力で、すでに持っているM365やAzureの土台に
セキュリティを深く埋め込むスタイル。
顧客にとってはすでに使っているものに追加で乗せる感覚なので、
導入ハードルが低い。
○GoogleもWizを320億ドルで買収済みでクラウドセキュリティを強化し、
Google Cloudの差別化要素にしようとしています。
こうした動きの背景には、
AI時代の攻撃は速すぎて、バラバラのツールを人間が繋ぎ合わせるのは無理
という現実があります。
統合されたプラットフォームの方が、データ相関や自動化で有利になりやすい、
という理屈です。
●専門分野を極める勢力
一方で、ZscalerやOktaのような会社は、最初から特定領域で深く尖っています。
それぞれ専門性で勝負するタイプです。
こちらはその分野では誰より強いという信頼感が武器です。
特に新興技術や細かいニーズでは、統合ベンダーが後追いで埋めるより、
最初から特化した会社の方が技術的に先行しやすい傾向があります。
■専門特化企業と統合プラットフォームは循環する
専門特化企業と統合プラットフォームは、
単純に「どちらかが勝つ」という関係ではないと思います。
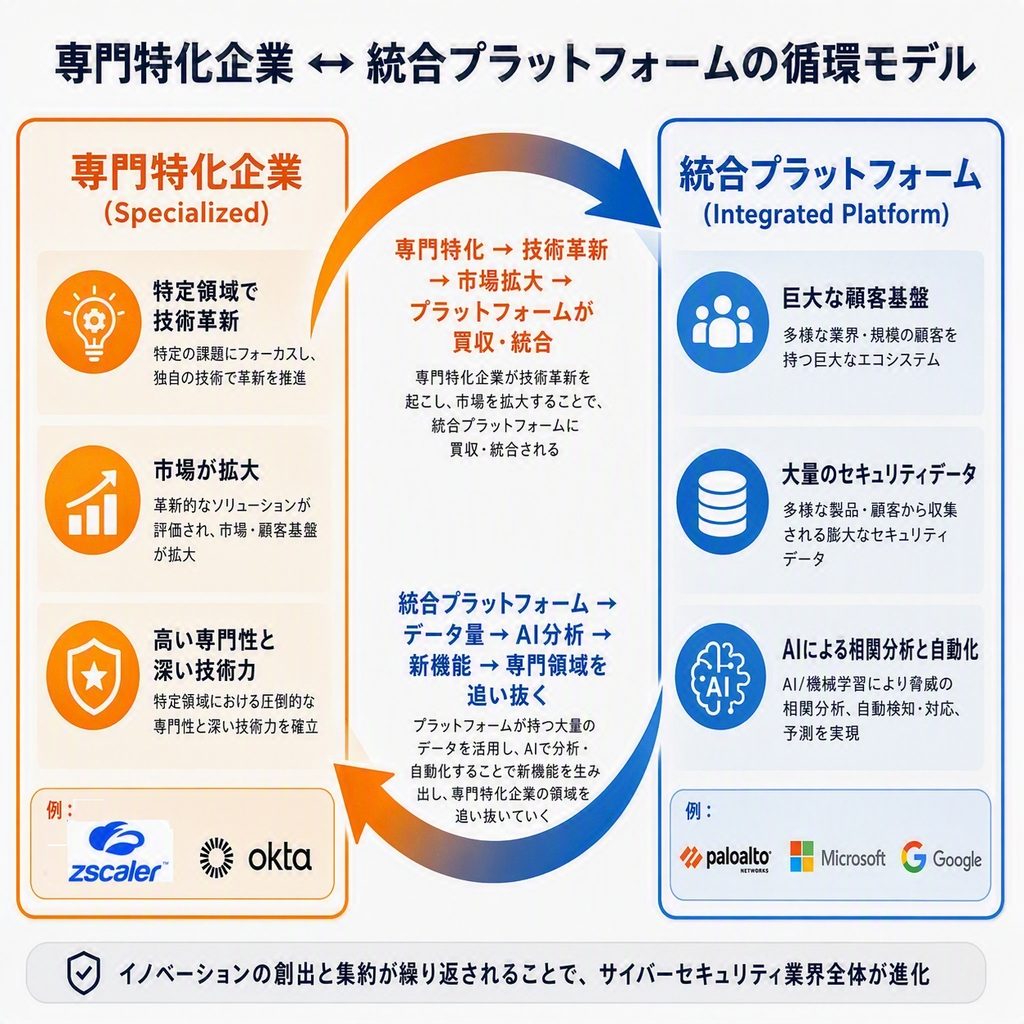
流れの例としては、
専門特化企業
↓
特定分野で技術革新
↓
市場が拡大
↓
別のセキュリティ領域進出 or 大手プラットフォームが買収・内製化
↓
統合プラットフォームへ
という循環があります。
あるいは、統合されなくても、
専門企業が統合プラットフォームの一部として組み込まれ、
その領域で生き残るケースもあります。
一方で、逆方向もあります。
統合プラットフォーム
↓
巨大な顧客基盤
↓
大量のセキュリティデータ
↓
AIによる分析・相関
↓
新しいセキュリティ機能
↓
専門企業を追い抜く
という流れです。
つまり、特化型 vs 統合型は単純な勝ち負けではなく、
「イノベーションを生み出す企業」と
「それを統合して巨大化する企業」という、
異なる強みを持った企業同士の競争でもあります。
■私の見解
「統合プラットフォーム派」と「専門特化派」、
両方とも正しい戦略だと思いますが、
今の市場の流れは少し統合側に傾いていると感じています。
理由はシンプルで、セキュリティ運用の複雑さと
人材・運用コストが大きな課題になっているからです。
ツールが増えすぎて、攻撃を検知しても対応が追いつかない
ただ、完全に統合一辺倒になるとは思っていません。
ただ買収して監視画面を並べただけでは、結局は中途半端になります。
最初は特化型がリードし、後からプラットフォームが買収や自社開発で取り込む、
というサイクルが続きそうです。
顧客の選択も多様であり、
Palo Altoのような「統合に成功している会社」は、
顧客の財布シェアを広げやすいので、長期的な安定感がありそうです。
一方でZscalerのようなクラウドネットワークの
セキュリティ部分(SSE)に特化し強味がある会社は、
プラットフォームに接続される。
どちらが勝ちというより、どちらも生き残るが、
生き残る形が違うという感じです。
統合派は複雑さと運用コストを嫌う企業に向き、
特化派は特定領域のリスクが高い企業に向く。
どちらが勝つというより、
企業の攻撃面に応じて選ぶ時代になっているように思います。
そしてAI時代のサイバーセキュリティは、
個別製品の性能競争から、企業全体のデータを集め、
AIで判断し、そして自動的に対応できるかという
競争へ変わっていくのではないでしょうか。
この視点に立つと、従来の「FWはネットワーク」
「EDRは端末」「CSPMはクラウド設定」という
縦割りのレイヤー構造そのものが、
AIによって再定義されつつあることが分かります。
投資家としては、今後は「どの製品を持つか」だけでなく、
「どれだけ企業全体のデータを統合できるか」に注目したい。
次章以降では、ピックアップした各レイヤーの詳細を順番に見ていきます。
コメント